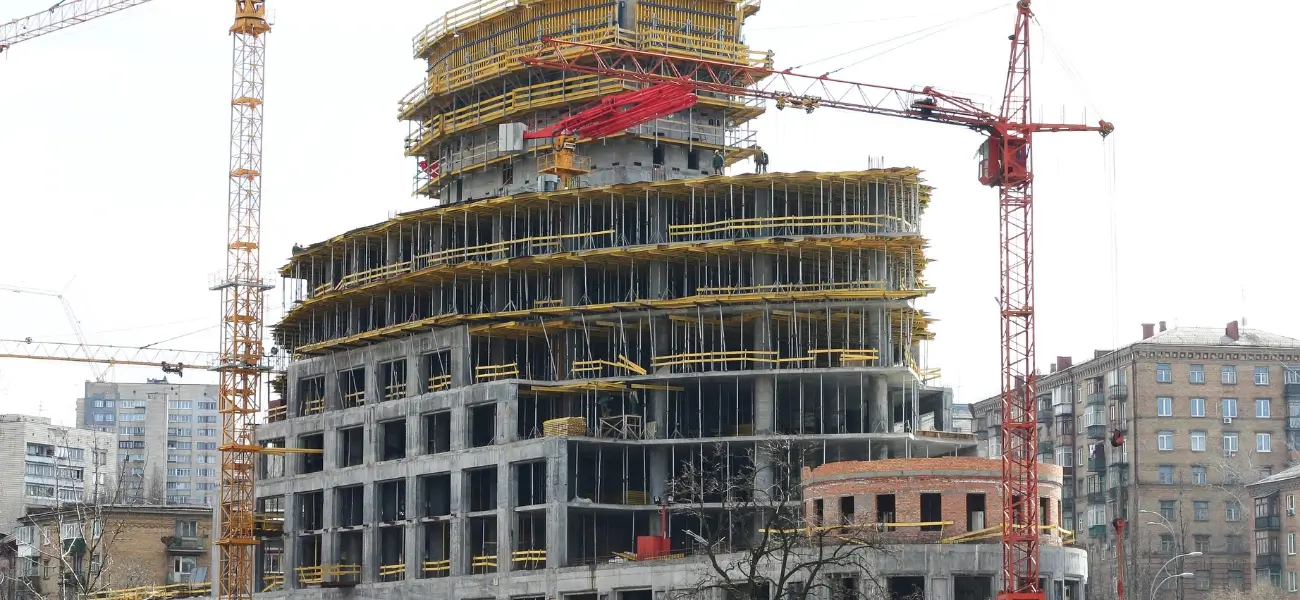
Entró con una cuota de determinado valor. Hoy paga el triple, le acaban de notificar un «aporte extraordinario» y la obra está en la misma losa que hace un año. Cuando preguntó por qué, la respuesta fue la de siempre: «es al costo, los materiales aumentaron».
Esa respuesta puede ser cierta. También puede ser la cobertura de una administración deficiente que le está trasladando a usted un costo que no le corresponde. La única manera de distinguir una cosa de la otra es exigir números.
El aumento legítimo y el aumento injustificable
En un fideicomiso al costo, el aporte se ajusta porque el costo de construcción se ajusta. Eso es de la esencia del modelo y usted lo asumió al firmar. La discusión legal no pasa por si el aporte puede subir —puede—, sino por tres preguntas que sí admiten control:
- ¿El aumento responde a la variación real y verificable del costo de obra, o a una decisión discrecional del fiduciario?
- ¿Se aplicó el índice y el mecanismo que el contrato prevé, o se aplicó otro más conveniente para el administrador?
- ¿El mayor costo se originó en factores externos, o en la propia mala gestión del fiduciario?
Esta última distinción es el corazón del asunto. El beneficiario asume el riesgo de la inflación. No asume el riesgo de la ineficiencia ajena. El artículo 1674 del CCCN exige que el fiduciario cumpla sus obligaciones con la prudencia y diligencia del buen hombre de negocios que actúa sobre la base de la confianza depositada en él. Ese es el estándar. Y no es un estándar bajo.
Sobrecostos que no debería estar pagando usted
De la experiencia en este tipo de conflictos, algunos ejemplos concretos:
- Costos financieros de la propia demora. Si la obra se atrasó por responsabilidad del fiduciario y ese atraso hizo que todo cueste más, trasladar íntegramente ese mayor costo a los beneficiarios es discutible.
- Contrataciones con partes vinculadas. Cuando la constructora, la proveedora de materiales y la comercializadora pertenecen al mismo grupo que el fiduciario, corresponde verificar que los precios sean de mercado. El artículo 1673 del CCCN le impone evitar todo conflicto de intereses.
- Honorarios de administración recalculados sobre una base inflada, o duplicados bajo rótulos distintos.
- Obras o mejoras no previstas incorporadas sin aprobación de los beneficiarios.
- Intereses y multas por deudas fiscales o previsionales del fideicomiso generadas por incumplimientos del propio administrador.
- Licuación de la mora ajena. Cuando varios beneficiarios dejan de aportar y el fiduciario, en lugar de ejecutarlos, reparte el faltante entre los que sí pagan.
Los «aportes extraordinarios»: qué exige que sean válidos
Recibir una notificación de aporte extraordinario, con vencimiento en quince días y monto significativo, es una de las situaciones más angustiantes para el inversor. Antes de pagar —y antes de negarse a pagar— verifique cuatro cosas:
1. Fundamento contractual. ¿El contrato prevé la posibilidad de requerir aportes extraordinarios? ¿Con qué requisitos, límites y mayorías?
2. Órgano competente. ¿Lo decidió la asamblea de beneficiarios, si el contrato así lo exige, o lo dispuso unilateralmente el fiduciario? ¿La asamblea se convocó en forma y con quórum suficiente?
3. Justificación documentada. Un aporte extraordinario debe explicarse: qué desvío se produjo, por qué causa, cómo se calculó el monto y cómo se distribuye. Un requerimiento sin fundamentación es un requerimiento impugnable.
4. Proporcionalidad y buena fe. El ejercicio de los derechos contractuales está sujeto al principio de buena fe (art. 961 del CCCN) y a la prohibición del abuso del derecho (art. 10).
Si la respuesta a alguno de estos puntos no lo satisface, tiene fundamentos para impugnar. Lo que no conviene es simplemente no pagar y esperar a ver qué pasa.
La rendición de cuentas: su derecho más potente
Frente al aumento, la respuesta correcta no es discutir por WhatsApp. Es exigir formalmente la rendición de cuentas prevista en el artículo 1675 del CCCN, que debe rendirse con una periodicidad no mayor a un año y que el artículo 1676 declara indispensable: el contrato no puede dispensar al fiduciario de rendirla, ni de su culpa o dolo, ni de la prohibición de adquirir para sí los bienes fideicomitidos.
Si su contrato contiene una cláusula que limita ese derecho, esa cláusula no es oponible.
Solicitada por medio fehaciente, la rendición produce uno de dos resultados, y ambos le sirven. Si el fiduciario rinde correctamente, usted obtiene la información para decidir. Si no rinde, rinde tarde o rinde de manera aparente, queda configurado un incumplimiento de una obligación legal indisponible, que habilita a promover la acción de rendición de cuentas y a fundar el pedido de remoción judicial del fiduciario (art. 1678, inc. a, del CCCN).
En la práctica, es notable la frecuencia con la que un requerimiento formal y bien fundado de rendición produce, por sí solo, una revisión del monto reclamado.
Si no puede pagar: los punitorios y la exclusión
Casi todos los contratos de fideicomiso al costo prevén consecuencias severas para el beneficiario que se atrasa: intereses punitorios elevados, suspensión de derechos, y la posibilidad de excluirlo con pérdida total o parcial de lo aportado, o con restitución diferida a la finalización de la obra y a valores nominales.
Estas cláusulas no son intocables:
- Reducción de la cláusula penal. El artículo 794 del CCCN faculta a los jueces a reducir las penas cuyo monto resulte desproporcionado con la gravedad de la falta y configure un abusivo aprovechamiento de la situación del deudor.
- Control de cláusulas abusivas. En los contratos por adhesión rigen los artículos 988 y 989 del CCCN; si se configura relación de consumo, se suman los artículos 1117 a 1122, que habilitan al juez a declarar la nulidad parcial e integrar el contrato.
- Excepción de incumplimiento. Si el fiduciario está a su vez incumpliendo —no rinde cuentas, no ejecuta la obra, no informa—, los artículos 1031 y 1032 del CCCN pueden habilitar la suspensión del propio cumplimiento. Su procedencia debe evaluarse con cuidado, porque un ejercicio incorrecto lo coloca a usted en mora.
La regla práctica es una sola: si va a dejar de aportar, hágalo con asesoramiento previo, comunicándolo por medio fehaciente, con fundamento expreso y consignando judicialmente si corresponde. Dejar de pagar en silencio es el camino más rápido hacia la exclusión.
Cuando los números no cierran
Hay un umbral en el que el sobrecosto deja de ser una discusión contable. Si la rendición revela desvío de fondos hacia otros emprendimientos, facturación inflada por sociedades del mismo grupo, retiros injustificados o pagos que no se corresponden con avance de obra alguno, la conducta puede encuadrar en la administración fraudulenta prevista en el artículo 173, inciso 7, del Código Penal, que alcanza a quien, teniendo a su cargo el manejo o la administración de bienes ajenos, violando sus deberes perjudica los intereses confiados.
Esa evaluación requiere elementos objetivos —normalmente una auditoría contable previa— y no debe encararse como táctica de presión. Cuando los hechos la sostienen, es una herramienta legítima. Nuestra práctica en Derecho Penal trabaja en forma integrada con el área patrimonial precisamente para estos casos.
Cómo prepararse antes de consultar
Para un diagnóstico útil necesitamos: el contrato de fideicomiso con la totalidad de sus anexos, el comprobante de cada aporte realizado, todas las rendiciones y comunicaciones recibidas, las actas de asamblea de beneficiarios, la notificación del aumento o del aporte extraordinario con su fundamentación, y las fotografías o certificaciones del avance real de obra.
Un dato que suele cambiar el resultado: cuando varios beneficiarios se agrupan, la posición mejora de manera sustancial. El costo se reparte, la prueba se refuerza y el pedido de remoción del fiduciario adquiere un peso muy distinto. Si tiene contacto con otros aportantes de su emprendimiento, conviene coordinar antes de actuar por separado.
⚠️ Atención a los plazos de impugnación. Muchos contratos fijan plazos breves —a veces de pocos días— para observar una rendición de cuentas o para impugnar una decisión asamblearia. Vencidos, se presume la conformidad. Es la trampa más habitual y la más difícil de revertir después.
Antes de pagar el próximo aumento, sepa si corresponde pagarlo
En el Estudio Zanniti auditamos rendiciones de cuentas de fideicomisos de construcción, impugnamos aportes extraordinarios infundados y representamos a beneficiarios en acciones de rendición, remoción del fiduciario y reclamos por daños.
Conocé nuestra práctica en Derecho Inmobiliario o solicitá una consulta con su documentación.
Este artículo tiene finalidad informativa y no sustituye el asesoramiento legal sobre un caso concreto. Las soluciones dependen de las cláusulas del contrato, del encuadre jurídico aplicable y de las circunstancias del emprendimiento.